

Solução de Consulta Cosit nº 151, de 17 de agosto de 2026
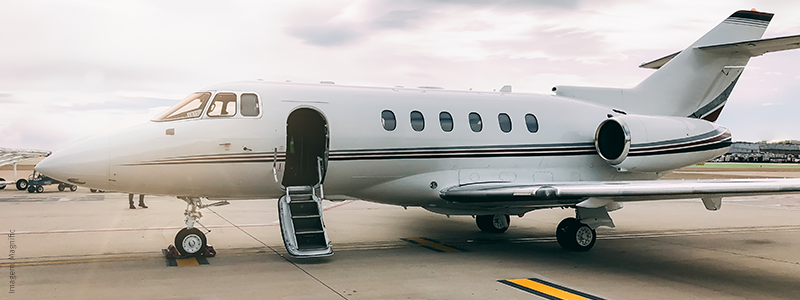
Aplica-se o regime comum de tributação à aeronave estrangeira importada a título definitivo (nacionalizada). O despacho aduaneiro utilizado para submeter a mercadoria importada ao regime comum é o despacho para consumo, efetuado em recinto alfandegado de zona primária ou de zona secundária do território aduaneiro.
A verificação da mercadoria, etapa da conferência aduaneira que ocorre no curso do despacho aduaneiro de importação, quando realizada na zona secundária, poderá ser efetuada, total ou parcialmente, no estabelecimento do importador ou em outro local adequado, por decisão da autoridade aduaneira competente, nos termos da legislação de regência.
AERONAVES ESTRANGEIRAS. ADMISSÃO TEMPORÁRIA. DESPACHO ADUANEIRO DE ADMISSÃO NO REGIME. DECLARAÇÃO DE IMPORTAÇÃO.
O regime aduaneiro especial de admissão temporária aplica-se à mercadoria estrangeira ou desnacionalizada que ingresse no Brasil com o objetivo de aqui permanecer por prazo determinado, considerando a finalidade para a qual foi importada. O despacho aduaneiro de admissão no regime, quando exigido, é processado por meio de declaração de importação.
AERONAVES ESTRANGEIRAS. ADMISSÃO TEMPORÁRIA. USO PARTICULAR DO VIAJANTE NÃO RESIDENTE. DECLARAÇÃO ELETRÔNICA DE BENS DE VIAJANTE – E-DBV. TERMO DE CONCESSÃO DE ADMISSÃO TEMPORÁRIA – TECAT.
As aeronaves civis estrangeiras, de propriedade de pessoa, física ou jurídica, residente ou domiciliada no exterior, que estejam em serviço aéreo não regular e não remunerado e se destinem ao uso particular de viajante não residente, submetem-se ao regime aduaneiro especial de admissão temporária concedido por meio da Declaração Eletrônica de Bens de Viajante – e-DBV, com base no Termo de Concessão de Admissão Temporária – Tecat. Nessa hipótese, o regime de admissão temporária subsiste, inclusive, no caso de deslocamento para aeródromo sob a jurisdição de outra unidade da Secretaria Especial da Receita Federal do Brasil, onde serão submetidas a outro despacho aduaneiro.
Fonte: normas.receita.fazenda.gov.br
Consultoria Tributária. A dinâmica da legislação tributária faz com que as empresas busquem parcerias para que sejam identificados pontos críticos relacionados a tributos e que afetam também os demais setores da empresa. Estar atualizado, compreender a legislação e sua aplicação é pré-requisito para o bom desenvolvimento da empresa.