

Solução de Consulta Cosit nº 176, de 18 de setembro de 2026
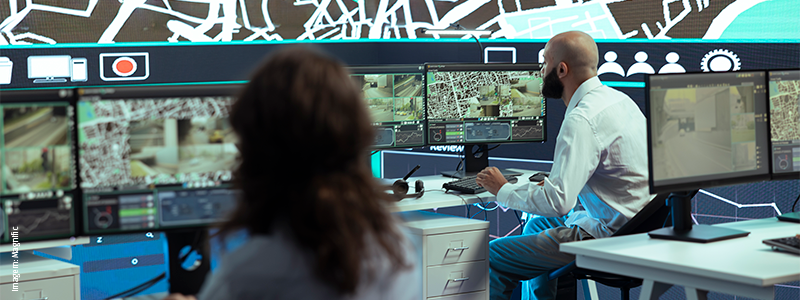
A atividade de monitoramento de vias, com o fornecimento e instalação de equipamentos e sistemas informatizados, com serviços acessórios (manutenção, conformidade técnica e suporte operacional), destinados à fiscalização de trânsito, não se enquadra como serviço de segurança privada, nos termos do art. 10 da Lei nº 7.102, de 20 de junho de 1983 (revogada), e do art. 5º da Lei nº 14.967, de 9 de setembro de 2024. Trata-se de atividade de natureza distinta, não sujeita à regulamentação da Polícia Federal, estando submetida ao regime não cumulativo da Contribuição para o PIS/Pasep, conforme disposto na Lei nº 10.637, de 30 de dezembro de 2002.
Fonte: normas.receita.fazenda.gov.br
Consultoria Tributária. A dinâmica da legislação tributária faz com que as empresas busquem parcerias para que sejam identificados pontos críticos relacionados a tributos e que afetam também os demais setores da empresa. Estar atualizado, compreender a legislação e sua aplicação é pré-requisito para o bom desenvolvimento da empresa.