

Solução de Consulta Cosit nº 194, de 25 de setembro de 2026
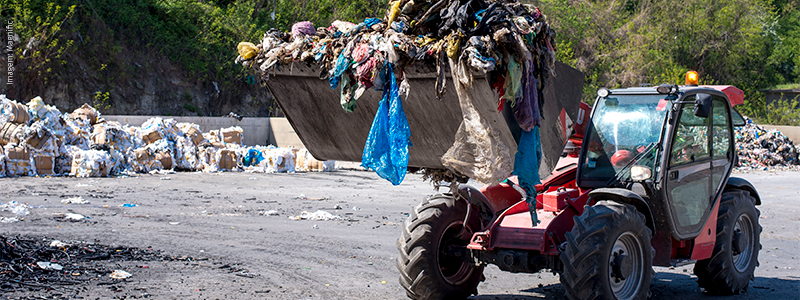
Na atividade de prestação de serviço de operação de aterro sanitário, a apuração da base de cálculo do IRPJ deve ser efetuada mediante a aplicação do percentual de 32% (trinta e dois por cento) sobre a receita bruta auferida. Por outro lado, na atividade de construção e implantação de aterro sanitário, cujos contratos de prestação de serviços prevejam o emprego de materiais a cargo da pessoa jurídica contratada, a apuração da base de cálculo do IRPJ deve ser efetuada mediante a aplicação do percentual de 8% (oito por cento) sobre a receita bruta daí decorrente.
Fonte: normas.receita.fazenda.gov.br
Consultoria Tributária. A dinâmica da legislação tributária faz com que as empresas busquem parcerias para que sejam identificados pontos críticos relacionados a tributos e que afetam também os demais setores da empresa. Estar atualizado, compreender a legislação e sua aplicação é pré-requisito para o bom desenvolvimento da empresa.